لم تعد أزمة الطاقة العالمية مجرد ارتفاع حاد في أسعار النفط، ولا اضطرابًا جيوسياسيًا يمكن احتواؤه ببيانات الطمأنة. ما كشفته أزمة مضيق هرمز هو شيء أعمق: أن صدمة الإمدادات تستطيع، خلال فترة قصيرة، أن تنتقل من البحر إلى المصافي، ومن المصافي إلى الأسواق، ومن الأسواق إلى تفاصيل الحياة اليومية للمواطن.
وفي آذار/مارس 2026، أصدرت وكالة الطاقة الدولية (IEA) تقريرها “الاحتماء من صدمات النفط (Sheltering From Oil Shocks)”، بعد أن أدى الصراع في الشرق الأوسط إلى ما وصفته الوكالة بأنه أكبر اضطراب في إمدادات النفط في تاريخ السوق العالمية. وتراجعت حركة النفط عبر مضيق هرمز من نحو 20 مليون برميل يوميًا إلى مستويات قريبة من التوقف، بينما تجاوز سعر الخام حاجز المئة دولار للبرميل، وارتفعت أسعار الديزل ووقود الطائرات وغاز البترول المسال بصورة حادة.
لكن أهمية التقرير لا تكمن فقط في حجم الخطر الذي يرسمه، بل في الأدوات التي يضعها أمام الحكومات لمواجهة نقص الإمدادات: العمل عن بُعد، خفض سرعات القيادة، توسيع النقل العام والرحلات المشتركة، الحد من استخدام السيارات في المدن، تقليص رحلات الأعمال الجوية، وتحسين كفاءة استهلاك الوقود.
وهنا تبدأ القصة الحقيقية.
فالأزمة لم تعد تقاس فقط بعدد البراميل التي اختفت من السوق، بل بعدد القيود التي قد يصبح العالم مضطرًا إلى قبولها لتعويض تلك البراميل.
أولًا: هرمز… عندما يتحول الممر البحري إلى نقطة اختناق عالمية
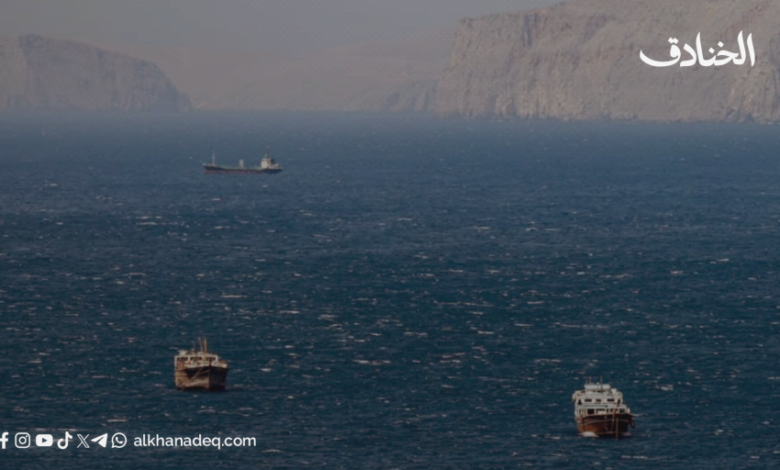
يمثل مضيق هرمز أحد أهم شرايين الطاقة في العالم. فقبل الأزمة، كانت تمر عبره نحو 15 مليون برميل من النفط الخام و5 ملايين برميل من المنتجات النفطية يوميًا، أي ما يعادل نحو 20% من الاستهلاك العالمي للنفط وفق تقرير IEA الخاص بالأزمة. وعندما تعطلت الحركة، لم تتوقف تجارة النفط وحدها؛ بل بدأت آثار الصدمة تظهر في المنتجات المكررة والغاز الطبيعي المسال وسلاسل الإمداد المرتبطة بها.
والأخطر أن البدائل ليست بلا حدود.
فالوكالة أشارت إلى محدودية القدرة على تجاوز المضيق عبر طرق بديلة، فيما اضطرت دول خليجية إلى خفض الإنتاج مع امتلاء مرافق التخزين وتعطل حركة الناقلات. وفي آذار/مارس، قدرت IEA أن ما يقارب 20 مليون برميل يوميًا من الخام والمنتجات أصبح معرضًا للاضطراب، وأن أكثر من 4 ملايين برميل يوميًا من طاقة التكرير كانت في دائرة الخطر.
لذلك، فإن هرمز ليس مجرد ممر بحري؛ إنه عنق زجاجة يختبر قدرة الاقتصاد العالمي على امتصاص الصدمات.
ثانيًا: “الإغلاق 2.0″… عندما تدخل أزمة النفط إلى الحياة اليومية
الأكثر دلالة في تقرير وكالة الطاقة الدولية ليس تشخيص الأزمة، بل طبيعة الأدوات المقترحة للتعامل معها.
ثلاثة أيام إضافية من العمل عن بُعد للموظفين القادرين على ذلك يمكن أن تخفض استهلاك وقود السيارات الخاصة بنحو 2% إلى 6%. وخفض السرعات على الطرق السريعة بمقدار 10 كيلومترات في الساعة يمكن أن يخفض الاستهلاك الفردي للوقود بنحو 5% إلى 10%.
ثم تأتي إجراءات أكثر تدخلًا في نمط الحياة: توسيع استخدام النقل العام، تشجيع الرحلات المشتركة، تقليل استخدام السيارات الخاصة في المدن عبر نظام الأيام المتناوبة، وتحويل الرحلات القصيرة إلى المشي أو الدراجات.
وفي قطاع الطيران، تطرح الوكالة خفض رحلات الأعمال الجوية بما يصل إلى 40%، مع الاعتماد بدرجة أكبر على الاجتماعات الافتراضية.
هذه الإجراءات لا تعني أن وكالة الطاقة الدولية أعلنت “إغلاقًا” جديدًا، ولا أنها تقترح تكرار نموذج إغلاقات كوفيد-19. لكنها تكشف شكل اقتصاد الطوارئ عندما تصبح الطاقة موردًا محدودًا: إدارة التنقل، تقليص الاستهلاك، إعادة ترتيب الأولويات، وتوجيه الموارد نحو الاستخدامات الأكثر إلحاحًا.
ولهذا اكتسب تعبير “الإغلاق 2.0” جاذبيته الإعلامية؛ ليس لأنه اسم رسمي لخطة IEA ، وإنما لأنه يلخص مخاوف اجتماعية من أن تتحول أزمة الطاقة إلى قيود ملموسة على الحركة والعمل والسفر.
ثالثًا: اقتصاديات الندرة… من سعر البرميل إلى هندسة السلوك
هنا تتجاوز الأزمة قطاع النفط نفسه.
فالوكالة تقترح، في المناطق التي تعتمد على غاز البترول المسال للمركبات، تحويل بعض الاستخدامات نحو البنزين قدر الإمكان للحفاظ على LPG للاستخدامات الأكثر حيوية، مثل الطهي والتدفئة.
كما تستهدف الإجراءات النقل التجاري من خلال تحسين الأحمال، تقليل وقت تشغيل المحركات أثناء التوقف، واعتماد أساليب قيادة أكثر كفاءة.
وهكذا تتحول المعادلة من:
كيف نحصل على مزيد من النفط؟
إلى:
كيف نخفض الطلب على النفط المتاح؟
وهذا تحول جوهري.
فكلما طال اضطراب الإمدادات، انتقلت الدولة من إدارة السعر إلى إدارة الطلب؛ ومن حماية السوق إلى حماية الاستخدامات ذات الأولوية.
وبالتالي، تصبح أزمة الطاقة قضية تمس السلوك الاقتصادي والاجتماعي، لا مجرد أرقام في أسواق العقود الآجلة.
رابعًا: روسيا وأوكرانيا… الجبهة الثانية لأزمة المنتجات النفطية
ولا يمكن قراءة أزمة هرمز بمعزل عن الحرب الروسية–الأوكرانية، لأن الصدمة الجديدة جاءت إلى سوق يعاني أصلًا من ضغوط على قدرات التكرير وإمدادات الديزل.
وفي أيلول/سبتمبر 2026، أدت هجمات بطائرات مسيرة أوكرانية إلى توقف مصفاتي سيزران وساراتوف الروسيتين، بعدما تعرضت وحدات ومرافق فيهما لأضرار، بينما توقفت مصفاة بيرم، وهي من أكبر المصافي الروسية، بعد هجوم آخر تسبب بأضرار في خطوط وأنظمة تخزين.
وتزامن ذلك مع استمرار القيود الروسية على صادرات الديزل، التي مُددت في 30 أيلول/سبتمبر حتى نهاية تشرين الأول/أكتوبر، وسط ضغوط على السوق المحلية وتراجع في صادرات الوقود.
هذه الوقائع مهمة لأنها تكشف أن أزمة المنتجات المكررة لا تأتي من هرمز وحده.
هناك صدمة مزدوجة:
* اضطراب الإمدادات والتكرير في الشرق الأوسط.
* وتضرر جزء من قدرات التكرير الروسية بسبب الحرب والضربات على منشآت الطاقة.
وقدرت رويترز أن اضطرابات الحرب في الشرق الأوسط وأوكرانيا خفضت صادرات الديزل الروسية والخليجية بنحو 1.6 مليون برميل يوميًا منذ شباط/فبراير 2026، ما ساهم في إبقاء سوق الديزل تحت ضغط شديد.
وهنا يصبح المشهد أكثر وضوحًا: العالم لا يواجه أزمة خام فقط، بل أزمة قدرة على تحويل الخام إلى منتجات يحتاجها الاقتصاد يوميًا.
وهذه نقطة تجعل صدمة هرمز أخطر من مجرد ارتفاع في سعر برميل النفط.
خامسًا: الغاز يدخل المعادلة… وهنا تتسع دائرة النفوذ
لم تقتصر الصدمة على النفط.
فبحسب IEA ، أدى اضطراب هرمز إلى فقدان ما يقارب 20% من إمدادات الغاز الطبيعي المسال العالمية لفترة من الأزمة، مع تأثير مباشر في أسواق آسيا وأوروبا وارتفاع مستويات تقلب الأسعار. كما أدى اضطراب الإمدادات من قطر والإمارات إلى إعادة رسم توقعات نمو سوق LNG على المدى المتوسط.
وهنا تظهر أهمية البدائل.
فحين تتراجع الإمدادات من الشرق الأوسط، تتجه الدول المستوردة إلى مصادر أخرى. وفي مارس، أظهرت بيانات السوق أن الطلب الآسيوي على شحنات LNG جذب بعض الشحنات بعيدًا عن أوروبا، بما في ذلك شحنات أمريكية أعيد توجيهها نحو آسيا.
أي أن الأزمة لا تعيد توزيع النفط فقط؛ إنها تعيد توزيع الغاز، والعقود، ومسارات الناقلات، والقدرة التفاوضية للدول المصدر ة.
سادسًا: واشنطن… المستفيد من التحول أم صانع الأزمة؟
هنا يجب أن يبدأ التحليل الأكثر حساسية.
من الخطأ القفز مباشرة من وجود مكاسب أمريكية محتملة إلى القول إن واشنطن صنعت الأزمة أو أطالتها عمدًا من أجل الهيمنة؛ فهذا استنتاج يحتاج إلى دليل مباشر على النية والقرار.
لكن من الخطأ أيضًا تجاهل النتائج الجيوسياسية القابلة للقياس.
فالولايات المتحدة دخلت الأزمة وهي تمتلك أدوات طاقة استراتيجية ضخمة، من إنتاج النفط والغاز إلى صادرات LNG ، إضافة إلى الاحتياطي النفطي الاستراتيجي.
وفي أيلول/سبتمبر 2026، أعلنت واشنطن استعدادها لإقراض السوق ما يصل إلى 40 مليون برميل من الاحتياطي الاستراتيجي الأمريكي، ضمن الاستجابة المنسقة مع وكالة الطاقة الدولية التي أتاحت 400 مليون برميل من الاحتياطيات الطارئة للسوق.
وفي سوق الغاز، ظلت الولايات المتحدة موردًا رئيسيًا لأوروبا وآسيا؛ ففي تموز/يوليو وحده بلغت صادرات LNG الأمريكية نحو 10.48 مليون طن، ذهبت منها 4.76 ملايين طن إلى أوروبا و3.32 ملايين طن إلى آسيا.
هذه ليست نظرية سياسية؛ إنها إعادة توزيع فعلية لمسارات الطاقة.
وعندما تتراجع إمدادات منطقة ما، يصبح المورد القادر على تقديم البديل أكثر أهمية. وعندما يعتمد الحلفاء على البدائل، لا تتغير عقود الطاقة فقط؛ بل تتغير معها بعض عناصر النفوذ الاقتصادي والاستراتيجي.
ومن هنا يمكن طرح السؤال الأهم:
هل تتحول كل أزمة طاقة كبرى إلى فرصة لإعادة ترتيب الاعتماد الدولي على مصادر الطاقة، وبالتالي إعادة توزيع النفوذ؟
المؤشرات الحالية تقول إن ذلك يحدث بالفعل، لكن تحويل هذه النتيجة إلى دليل على وجود مخطط أمريكي شامل لصناعة الأزمة يظل قفزة تتجاوز الأدلة المتاحة.
خاتمة: المعركة ليست على البرميل فقط
تكشف أزمة هرمز أن أمن الطاقة لم يعد قضية اقتصادية منفصلة عن الأمن والسياسة والسيادة.
المعادلة تبدأ بممر بحري يتعطل، ثم تتحول إلى نقص في الخام والمنتجات، ثم إلى ارتفاع في الأسعار، ثم إلى إجراءات لخفض الطلب، ثم إلى إعادة تنظيم حركة السيارات والطائرات والمصانع، وصولًا إلى تغيير مسارات تجارة الغاز والنفط وإعادة توزيع القوة بين المنتجين والمستهلكين.
وهنا تتجاوز المسألة سؤال:
من أين سيأتي النفط؟
إلى سؤال أكثر خطورة:
من يمتلك البدائل عندما يبدأ النظام العالمي في إدارة الندرة؟
ذلك أن “الإغلاق 2.0″، بوصفه توصيفًا إعلاميًا لسيناريو طوارئ لا اسمًا رسميًا لخطة دولية، يكشف جانبًا أعمق من الأزمة: عندما تصبح الطاقة نادرة، تصبح القدرة على تحديد أولويات استخدامها مصدرًا للقوة.
ولهذا فإن المعركة الحقيقية في هرمز ليست فقط على سعر البرميل، ولا حتى على استمرار تدفقه.
إنها معركة على من يملك طرق الإمداد، ومن يملك البدائل، ومن يملك القدرة على تمويلها وتأمينها، ومن يستطيع تحويل أزمة الآخرين إلى موقع نفوذ جديد في النظام العالمي.
وفي هذه المعادلة، لا تبدو واشنطن مجرد متفرج على التحولات؛ فهي تمتلك أدوات إنتاج وتصدير واحتياطي وقدرة مالية وجيوسياسية تسمح لها بالتحرك داخل السوق. لكن السؤال الذي يبقى مفتوحًا ليس ما إذا كانت تستفيد من إعادة تشكيل سوق الطاقة، بل إلى أي مدى يمكن أن تتحول هذه الاستفادة إلى هندسة طويلة الأمد لخريطة الاعتماد العالمي؟
وهنا، تحديدًا، يصبح مضيق هرمز أكثر من ممر للنفط:
إنه مختبر لإعادة توزيع القوة.
هذا المقال يعبر عن رأي الكاتب ولا يعكس بالضرورة رأي الموقع
المصدر الأصلي: alkhanadeq.com