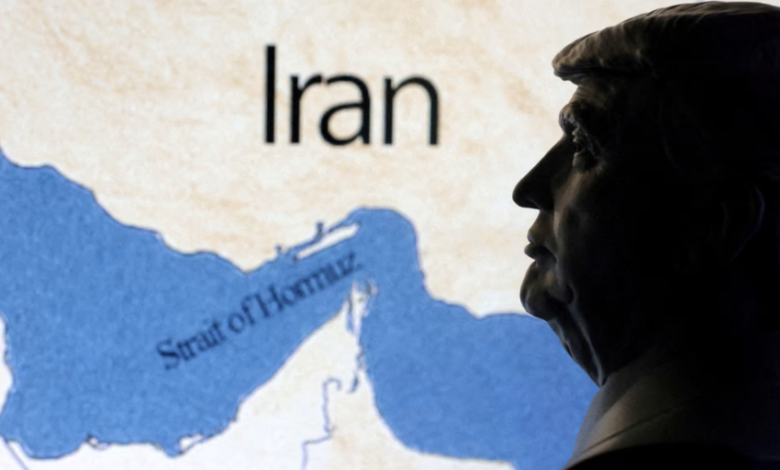
تكشف التطورات الأخيرة في أسواق النفط والنقل البحري العالمية، أن التعامل مع مضيق هرمز باعتباره ممراً يمكن الاستغناء عنه ببساطة يواجه مشاكل أساسية أهمها: البدائل الموجودة لا تمثّل بديلاً مكافئاً للمضيق، لا من حيث القدرة الاستيعابية ولا من حيث الكلفة والسرعة والمرونة اللوجستية. بحيث يمكن لهذه البدائل أن تخفف جزءاً من صدمات إغلاق المضيق، وأن تسمح بتدفق بعض الشحنات، لكنها لا تستطيع إعادة منظومة تصدير النفط في الخليج إلى طبيعتها إطلاقاً، وبالتالي ستبقى لسياسة التحكم الذكي في مضيق هرمز، التي فعّلتها الجمهورية الإسلامية في إيران منذ العدوان الصهيوأمريكي عليها، تأثيراتها ونتائجها الكبيرة على العالم بأسره.
وتكمن أهمية المضيق في أن بنيته الجغرافية والاقتصادية لا يمكن استنساخها بسهولة. فقد بلغ متوسط تدفقات النفط عبره في النصف الأول من عام 2025 نحو 20.9 مليون برميل يومياً، أي ما يعادل نحو 20% من استهلاك السوائل النفطية العالمي ونحو ربع النفط المتداول بحراً عالمياً. وتؤكد إدارة معلومات الطاقة الأميركية أن خطوط الأنابيب البديلة الموجودة في السعودية والإمارات تستطيع تجاوز المضيق، لكنها لا تنقل سوى جزء من الأحجام التي تمر عبره، فضلاً عن ارتفاع التكاليف والتحديات اللوجستية المرتبطة بها.
وهنا تظهر الفجوة بين وجود بديل تقني ووجود بديل فعلي. فالسعودية تمتلك خط الشرق-الغرب الذي يربط حقولها ومناطق إنتاجها بموانئ البحر الأحمر وتحديداً في مدينة ينبع، بينما تستطيع الإمارات تصدير جزء من إنتاجها عبر خط أبوظبي–الفجيرة. لكن هذه المسارات مصممة لتوزيع جزء من التدفقات، وليس لاستبدال شبكة بحرية ضخمة تمر عبر هرمز بصورة كاملة. وتقدّر إدارة معلومات الطاقة أن خطوط السعودية والإمارات معاً يمكن أن توفر نحو 4.7 ملايين برميل يومياً من الطاقة التي تتجاوز المضيق، في حين كانت تدفقات هرمز التاريخية أكبر بأضعاف ذلك. مع الإشارة الى أن هذه البدائل أيضاً كما أثبتت الأيام والأسابيع الماضية، هي نفسها ستصبح معرّضة للاستهداف ولإيقاف العمل.
والأهم أن الأزمة الحالية تقدم اختباراً عملياً، وليس مجرد حسابات نظرية. ففي 25 أيلول/سبتمبر، أفادت “رويترز” بأن عمليات نقل النفط من سفينة إلى أخرى في خليج عُمان اقتربت من حدود طاقتها القصوى، بعدما اضطرت السعودية إلى إعادة توجيه جزء كبير من صادراتها نحو هرمز إثر تعطل طريقها عبر البحر الأحمر. وباعت “أرامكو” أكثر من 60 مليون برميل لإجراء عمليات نقل من ناقلة إلى أخرى قبالة عُمان خلال أيلول/سبتمبر وتشرين الأول/أكتوبر، الأمر الذي زاد الطلب على الناقلات العملاقة ورفع تكاليف الشحن.
وهنا نجد الأرقام شديدة الدلالة. فقد ارتفعت صادرات الخام السعودية عبر هرمز، وفق بيانات “كبلر” التي أوردتها “رويترز”، من نحو 900 ألف برميل يومياً في آب/أغسطس إلى نحو 3.6 ملايين برميل يومياً في أيلول/سبتمبر. وتحتاج هذه الزيادة وحدها إلى نحو 36 إلى 40 ناقلة عملاقة إضافية. كما ارتفع سعر استئجار الناقلة العملاقة التي تنقل الخام من الشرق الأوسط إلى الصين إلى مستوى قياسي بلغ 1.27 مليون دولار يومياً (بعدما كانت قبل الحرب حوالي 200 ألف دولار يومياً).
وهذا يوضح طبيعة المشكلة: يمكن نقل النفط خارج هرمز، لكن لا يمكن بالضرورة نقله بالسهولة والكلفة والسرعة نفسها.
فالبديل القائم على نقل النفط من ناقلة عملاقة إلى ناقلة أصغر، أو من ناقلة إلى أخرى في عرض البحر، يخلق سلسلة جديدة من الاختناقات. وبحسب “فورتيكسا”، ظلت أحجام الخام المنقولة بهذه الطريقة من الموانئ الواقعة غرب هرمز عند نحو 6 ملايين برميل يومياً منذ نهاية آب/أغسطس، بينما ارتفع زمن عملية النقل الواحدة إلى قرابة 10 أيام، مقارنة بـ5 إلى 7 أيام سابقاً. كما بدأت ناقلات بالانتظار في طوابير للحصول على القاطرات والعمالة والمعدات اللازمة لعمليات النقل.
لذلك فإن نجاح هذه الآلية، إن حصل، لا يعني حل الأزمة، بل إعادة توزيع الاختناق. فبدلاً من أن يكون الاختناق عند مضيق هرمز، ينتقل إلى الناقلات والموانئ ومحطات النقل البحري وسلاسل التأمين والتسليم. ولهذا لجأ بعض المشترين الآسيويين إلى البحث عن مواقع بديلة لعمليات النقل قبالة الهند وماليزيا، أو طلب التسليم المباشر إلى المصافي. لكن توسيع دائرة العمليات لا يلغي التكلفة؛ بل يعني إضافة مسافات ومراحل ومخاطر جديدة إلى الرحلة.
وتكشف التطورات السعودية هذه الحقيقة بوضوح أكبر. فعندما عادت منشآت ينبع وخط الشرق-الغرب إلى العمل في 29 أيلول/سبتمبر، استؤنفت عمليات تحميل النفط من الميناء، مع تدفقات أولية تقارب مليوني برميل يومياً. وقد ساهم ذلك في تحسين توقعات الصادرات، لكن خط الأنابيب نفسه لم يعد فوراً إلى كامل طاقته السابقة، ما يعني أن قدرة المسارات البديلة تظل مرتبطة بسلامة البنية التحتية وقدرتها التشغيلية.
وفي الوقت نفسه، تظهر الأسواق أن الالتفاف على هرمز لا يلغي أثره السعري. فقد بلغ سعر خام برنت نحو 104.74 دولارات للبرميل في 29 أيلول/سبتمبر، رغم تراجع السعر في ذلك اليوم، بينما بقيت أسعار النفط أعلى بكثير من مستويات ما قبل الأزمة، مع استمرار المخاوف المرتبطة بالممرات البحرية في المنطقة.
وتبرز أهمية هرمز بالنسبة إلى إيران في منع نشوء نظام بديل مستقر ورخيص وقابل للتوسع، يجعل تجاوز المضيق أمراً طبيعياً. لكن المعطيات الحالية تظهر أن البدائل، حتى عند استخدامها على نطاق واسع، تستهلك ناقلات إضافية، وتطيل زمن الرحلات، وترفع كلفة الشحن والتأمين، وتخلق اختناقات جديدة، ما دفع “أرامكو” إلى بحث تقديم خصومات لتعويض ارتفاع تكاليف النقل.
لذلك، يمكن الالتفاف جزئياً على هرمز، لكن لا يمكن استنساخ الوظيفة التي يؤديها. فخطوط الأنابيب وعمليات النقل من سفينة إلى أخرى والموانئ البديلة قد تمنع توقفاً شاملاً للإمدادات، لكنها لا تعيد سوق الطاقة إلى طبيعتها. وكلما اتسع الالتفاف حول المضيق، ارتفعت كلفته، بما يعني أن البدائل قد تخفف الصدمة، لكنها لا تلغي ارتفاع أسعار النفط والنقل والتأمين، ولا توفر حتى الآن بديلاً فعلياً لحجم هرمز وموقعه وقدرته الاستيعابية.
المصدر الأصلي: alkhanadeq.com