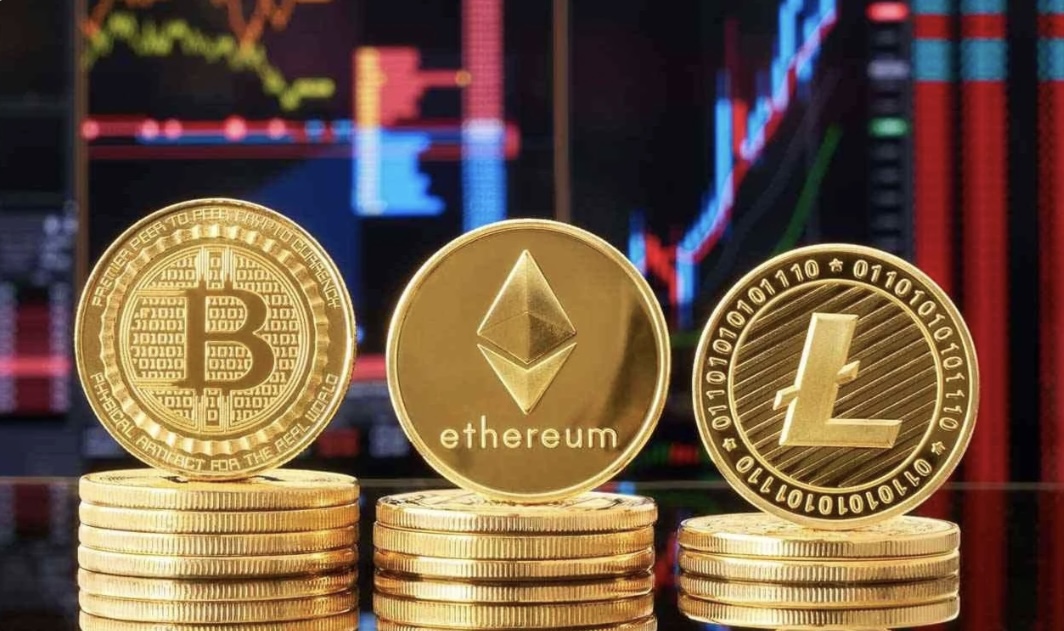
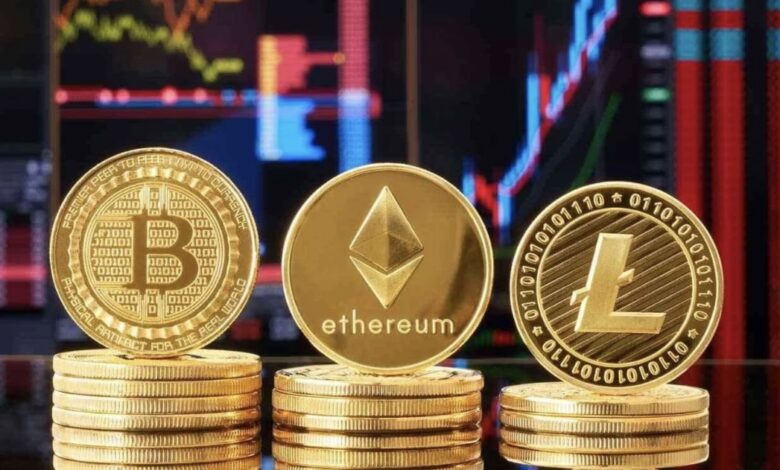
لم تعد النقود مرتبطة حصراً بالأوراق النقدية والقطع المعدنية؛ فالتطور المتسارع في الإنترنت وأنظمة الدفع أتاح انتقال القيمة عبر شبكات رقمية، وفتح الباب أمام مفهوم جديد للنقود والأصول. وفي هذا السياق، برزت العملات الرقمية بوصفها إحدى نتائج التقاء التكنولوجيا بعالم المال، لا مجرد ظاهرة مرتبطة بأسعار بيتكوين وتقلبات الأسواق.
لكن ما المقصود بالعملات الرقمية؟ وهل ظهرت فعلاً مع بيتكوين؟ لفهم هذه الأسئلة، لا بد من العودة إلى جذور النقد الإلكتروني، ثم تتبع التحولات التي جعلت التشفير وشبكات الحاسوب أساساً لتجارب نقدية مختلفة.
ما هي العملات الرقمية، وما الفرق بينها وبين العملات المشفرة؟
لفهم هذا المصطلح، من الضروري التمييز بين شكل النقود وطريقة إصدارها وإدارتها. فوجود قيمة في بيئة رقمية لا يحدّد وحده طبيعتها المالية أو القانونية، وهو ما يفسّر تعدّد الأنظمة التي تُدرج تحت هذا الوصف.
مفهوم العملات الرقمية وأبرز خصائصها
العملات الرقمية مفهوم واسع يشمل صوراً من القيمة النقدية أو الأصول المستخدمة إلكترونياً من دون وجود مادي على هيئة أوراق أو قطع معدنية. وقد تُدار هذه القيمة ضمن نظام مركزي تشرف عليه مؤسسة مالية، أو عبر شبكة موزعة يتشارك مستخدموها في التحقق من العمليات.
وتتمثل خصائصها العامة في إمكان تخزينها ونقلها رقمياً، وتنفيذ معاملات عن بُعد، وربط استخدامها بتطبيقات وخدمات إلكترونية. غير أن طريقة إصدارها، ومدى استقرار قيمتها، والجهة المسؤولة عنها، تختلف اختلافاً كبيراً من نظام إلى آخر.
الفرق بين العملات الرقمية والعملات المشفرة والنقود الإلكترونية
ليست كل عملة رقمية عملة مشفرة. فالعملات المشفرة، مثل بيتكوين، فئة من الأصول الرقمية تستخدم التشفير وآليات توافق بين المشاركين لتوثيق المعاملات، وقد تعمل من دون جهة مركزية تصدرها. أما النقود الإلكترونية، كالأرصدة الموجودة في خدمات الدفع، فتُمثل عادة قيمة مرتبطة بعملة تقليدية وتخضع لمشغل أو جهة إصدار.
وثمة فئة ثالثة تتمثل في العملات الرقمية للبنوك المركزية، وهي نقود رسمية في صيغة رقمية إذا أصدرتها السلطة النقدية المعنية. لذلك، فإن التشابه في الوسيلة الإلكترونية لا يعني التشابه في الضمانات أو الوضع القانوني.
كيف بدأت العملات الرقمية؟ الجذور التاريخية للنقد الإلكتروني
المحاولات الأولى لإنشاء نقود إلكترونية قبل ظهور بيتكوين
تعود الأفكار المؤسسة للنقد الإلكتروني إلى عقود سبقت العملات المشفرة. ففي ثمانينيات القرن العشرين، طرح الباحث ديفيد تشاوم، أساليب تعتمد التشفير لحماية خصوصية المدفوعات. وتطورت أفكاره لاحقاً إلى مشروع «إي كاش» الذي سعى إلى تمكين المستخدمين من الدفع رقمياً مع الحفاظ على بعض خصائص النقد التقليدي.
وتظهر مراجعة جامعة كاليفورنيا في بيركلي لأعمال تشاوم أن قضية الخصوصية كانت جزءاً أصيلاً من النقاش المبكر، قبل أن يصبح تداول العملات المشفرة موضوعاً واسع الانتشار. وقد هيأت هذه المحاولات، مع انتشار الإنترنت، الأرضية الفكرية والتقنية لمشروعات لاحقة.
عام 2008: ساتوشي ناكاموتو وبداية مشروع بيتكوين
في عام 2008، نشر شخص أو مجموعة استخدمت اسم ساتوشي ناكاموتو، وثيقة بعنوان «بيتكوين: نظام نقد إلكتروني من نظير إلى نظير». اقترحت الوثيقة تحويل القيمة مباشرة بين الأطراف، مع آلية تمنع إنفاق الوحدة الرقمية نفسها مرتين من دون الحاجة إلى وسيط مالي للتحقق من كل عملية.
وتوضح الورقة التأسيسية لبيتكوين كيف يمكن لشبكة المشاركين تسجيل المعاملات وفق قواعد مشتركة. ولم يكن التحدي إنشاء ملف رقمي يشبه المال فحسب، بل بناء وسيلة تجعل الأطراف تتفق على صحة السجل من دون الاعتماد على سلطة واحدة تديره.
عام 2009: إطلاق بيتكوين وبداية مرحلة العملات المشفرة الحديثة
انطلقت شبكة بيتكوين في كانون الثاني/يناير 2009 مع إنشاء الكتلة الأولى، المعروفة باسم «كتلة التكوين». وبعد ذلك بدأت عمليات نقل العملة بين المشاركين، لتتحول الفكرة المنشورة في وثيقة إلى نظام مفتوح يعمل عبر الإنترنت.
ولم تكن بيتكوين أول تجربة للنقد الإلكتروني، لكنها مثّلت محطة فاصلة في تطوير عملة مشفرة لامركزية قابلة للتداول والتحقق من معاملاتها على شبكة عامة. ومن هنا بدأت مرحلة جديدة من التجارب التي جمعت بين البرمجيات والاقتصاد الرقمي.
كيف تطورت العملات الرقمية منذ ظهور بيتكوين؟
بعد إطلاق بيتكوين، لم يظل مجال العملات المشفرة مرتبطاً بمشروع واحد. فقد تفرعت منه اتجاهات مختلفة، بعضها بحث عن تحسين الأداء، وبعضها وسّع دور الشبكات الرقمية إلى وظائف تتجاوز نقل الأموال، وصولاً إلى محاولات الجمع بين الاستقرار والابتكار.
انتشار بيتكوين وظهور العملات المشفرة البديلة
مع اتساع الاهتمام ببيتكوين، ظهرت مشروعات أخرى سعت إلى تعديل سرعة معالجة المعاملات أو طريقة إدارة الشبكات أو خصائص الخصوصية. وأصبحت العملات المشفرة مجالاً للتجريب التقني، بالتوازي مع تطور منصات التداول والخدمات المرتبطة بها.
ومع ذلك، لم يقتصر نمو المجال على زيادة عدد العملات؛ فقد أثار أيضاً أسئلة بشأن الاستخدام الفعلي، وقيمة الأصول، وقدرة الشبكات على العمل بكفاءة وأمان.
ظهور إيثيريوم والعقود الذكية وتوسّع الاستخدامات
شكّل إطلاق شبكة إيثيريوم عام 2015 مرحلة إضافية؛ إذ أتاح تشغيل برامج تُعرف بالعقود الذكية، تنفذ تعليمات محددة عند تحقق شروطها. وبذلك لم تعد بعض شبكات البلوك تشين مقتصرة على نقل عملة بين محفظتين، بل أصبحت بيئة لتطوير تطبيقات رقمية.
وبحسب إعلان مؤسسة إيثيريوم عن إطلاق الشبكة، انطلقت الشبكة في 30 تموز/يوليو 2015. وأسهم هذا التحول في توسيع النقاش من مفهوم العملة المشفرة إلى إمكان استخدام البنية نفسها في خدمات وأصول رقمية متعددة.
العملات المستقرة والعملات الرقمية للبنوك المركزية
ظهرت أيضاً العملات المستقرة، وهي أصول رقمية صُممت للمحافظة على قيمة مرتبطة بمرجع مثل الدولار. لكن هذا الاستقرار مستهدف وليس مضموناً في جميع الظروف؛ إذ يرتبط بجودة الاحتياطيات وآليات الاسترداد والإدارة. ويشرح بنك إنكلترا طبيعة العملات المستقرة والفروق بينها وبين الأصول المشفرة الأكثر تقلباً.
في المقابل، درست مصارف مركزية إصدار صيغ رقمية من عملاتها الوطنية، بما يفتح نقاشاً مختلفاً حول دور الدولة والقطاع المصرفي في أنظمة الدفع المستقبلية.
ما دور التكنولوجيا في ظهور العملات الرقمية وانتشارها؟
ترتبط العملات الرقمية بتاريخ أوسع من الابتكارات التي غيّرت طريقة حفظ المعلومات ونقلها والتحقق منها. فالتكنولوجيا لم تؤثر في سرعة المعاملات فحسب، بل وفّرت أدوات تسمح ببناء قواعد مشتركة للعمل والتعامل بين أطراف لا تربطها معرفة مباشرة.
الإنترنت والتشفير بوصفهما أساساً للابتكار النقدي الرقمي
أتاح الإنترنت الاتصال بين مستخدمين في بلدان مختلفة، فيما وفّر التشفير وسائل للتحقق من التعليمات وحماية بعض البيانات. وأدى تطور الحوسبة والبرمجيات إلى بناء أنظمة قادرة على معالجة معاملات وتنسيقها بين أطراف متعددة.
ولا تقتصر هذه البنية على تطبيقات الهواتف إذ يتطلب استمرار خدماتها شبكات اتصال مستقرة ومراكز بيانات وبرمجيات قابلة للتحديث، إلى جانب وسائل لحماية المعلومات والتحقق من سلامة العمليات.
كيف تعمل تقنية “البلوك تشين” بصورة مبسطة؟
يمكن تشبيه “البلوك تشين” بسجل مشترك تُضاف إليه مجموعات من المعاملات في كتل مترابطة. وتتحقق أجهزة ضمن الشبكة من العمليات وفق قواعد محددة، قبل اعتمادها وإضافتها إلى السجل. ويجعل الترابط التشفيري تعديل المعاملات المسجلة أمراً بالغ الصعوبة، وإن كان لا يلغي الأخطاء أو المخاطر الأمنية تماماً.
ولا تعتمد جميع العملات الرقمية على “البلوك تشين”. فهي تقنية تستخدمها شبكات مشفرة عديدة، بينما تعمل أنظمة الدفع الإلكترونية الأخرى بقواعد بيانات مركزية تقليدية.
دور المحافظ الرقمية والتطبيقات والمنصات في انتشار العملات
ساعدت المحافظ الرقمية والتطبيقات على تبسيط التعامل مع الأصول المشفرة. فبدلاً من فهم الشيفرات البرمجية، يستطيع المستخدم إرسال الأصول أو استقبالها عبر واجهات تعرض الرصيد والعناوين وسجل المعاملات.
غير أن سهولة الواجهة لا تعني غياب المسؤولية: ففي المحافظ ذاتية الحفظ، يتيح المفتاح الخاص التحكم بالأصول، وقد يؤدي فقدانه أو تسريبه إلى خسارتها. وتبقى حماية الحسابات مسألة جوهرية في البيئة الرقمية.
ما أبرز استخدامات العملات الرقمية في العالم الرقمي؟
لا يمكن اختزال استخدام العملات الرقمية في المضاربة على أسعارها؛ إذ صُممت أنظمة مختلفة لتلبية احتياجات تتصل بتبادل القيمة والخدمات الإلكترونية. ومع ذلك، يظل نطاق الاستفادة الفعلية منها مرتبطاً بمدى قبولها وسهولة استخدامها مقارنة بالبدائل المعروفة.
المدفوعات الإلكترونية والتحويلات المالية
تُستخدم بعض العملات والأصول الرقمية في التحويلات بين الأفراد أو مقابل السلع والخدمات لدى الجهات التي تقبلها. وقد تتيح بعض الشبكات إرسال القيمة عبر الحدود من دون المرور بالسلسلة المعتادة من الوسطاء، لكن السرعة والتكلفة ومدى القبول تختلف بحسب الشبكة والبلد والقيود التنظيمية.
ويجب التمييز هنا بين الدفع بالعملات المشفرة واستخدام تطبيق مصرفي عادي؛ فكلاهما رقمي، لكن آلية التسوية والجهة المسؤولة عن الأموال قد تختلفان جذرياً.
التطبيقات الرقمية والخدمات المالية الجديدة
أتاحت العقود الذكية إنشاء خدمات مثل تبادل الأصول الرقمية والإقراض ضمن تطبيقات تعمل على شبكات “البلوك تشين”. غير أن اعتماد هذه الخدمات على البرمجيات يعرّضها لأخطاء في الشيفرة أو اختراقات أو مخاطر تتعلق بإدارة الأصول.
ومن ثمّ، فإن تعدد الاستخدامات المحتملة لا يعني أن جميع المشروعات نجحت اقتصادياً أو أنها تقدم بديلاً مناسباً لكل نظام مالي قائم.
ما أبرز تحديات العملات الرقمية وما مستقبلها؟
تقلب الأسعار والمخاطر الأمنية وحماية المستخدمين
تواجه العملات المشفرة تحديات بارزة، تبدأ من تقلب الأسعار ولا تنتهي عند الاحتيال الرقمي وسرقة بيانات الوصول والأخطاء في التحويلات. وقد يكون من الصعب استرداد الأصول بعد إرسالها إلى عنوان خاطئ، فيما تختلف مستويات حماية المستخدمين بين الخدمات والبلدان.
ولهذا ينبغي التمييز بين سلامة السجل التقني وسلامة التجربة كاملة؛ فقد تكون الشبكة قوية تقنياً، بينما تظل المنصة أو المحفظة أو المستخدم عرضة لمخاطر مختلفة.
التنظيم القانوني ودور المصارف المركزية
تسعى السلطات النقدية والتنظيمية إلى التعامل مع قضايا غسل الأموال وحماية المستهلك والاستقرار المالي، من دون إغفال إمكانات تطوير المدفوعات. وفي هذا السياق، يوضح البنك المركزي الأوروبي، الفرق بين الأصول المشفرة والعملات المستقرة والنقد الرقمي الرسمي.
ويعني ذلك أن مستقبل العملات الرقمية لا يتوقف على تقدم البرمجيات وحده، بل يتأثر بالقوانين والثقة العامة وقدرة الأنظمة الجديدة على التكامل مع الاقتصاد الحقيقي.
كيف يمكن أن تغيّر التكنولوجيا مستقبل العملات الرقمية والنقود؟
قد تسهم تقنيات الدفع والتشفير والسجلات الموزعة في تطوير طرق أكثر تنوعاً لتبادل القيمة، وربما تشجع المصارف والمؤسسات على تحسين خدماتها الرقمية. لكن اتساع الاستخدام سيعتمد على الأمان والوضوح القانوني والتكلفة وسهولة الوصول، لا على الوعود التقنية وحدها.
العملات الرقمية وتحول مفهوم المال في عصر التكنولوجيا
تكشف رحلة العملات الرقمية، من تجارب النقد الإلكتروني إلى بيتكوين وإيثيريوم، أن التحول لم يحدث فجأة؛ بل نشأ من تراكم ابتكارات في الاتصال والتشفير والبرمجة. وقد وسّعت التكنولوجيا إمكان تصور النقود وتبادلها، لكنها لم تُلغ الحاجة إلى الثقة والقواعد والمؤسسات. ومن هنا، تبدو العملات الرقمية جزءاً من تحوّل أوسع في العلاقة بين التكنولوجيا والاقتصاد، لا مساراً منفصلاً عنه.
تنويه من موقع “wakalanews”:
تم جلب هذا المحتوى بشكل آلي من المصدر:
lebanon.shafaqna.com
بتاريخ: 2026-11-05 13:41:00.
الآراء والمعلومات الواردة في هذا المقال لا تعبر بالضرورة عن رأي موقع “wakalanews”، والمسؤولية الكاملة تقع على عاتق المصدر الأصلي.
ملاحظة: قد يتم استخدام الترجمة الآلية في بعض الأحيان لتوفير هذا المحتوى.