من الاستهلاك إلى الإنتاج: حوار مع الخبير الاقتصادي الاستاذ أمين فتوني حول “الهندسة الاجتماعية” لإعادة إعمار لبنان

الاستهلاك
من الاستهلاك إلى الإنتاج: حوار مع الخبير الاقتصادي الاستاذ أمين فتوني حول “الهندسة الاجتماعية” لإعادة إعمار لبنان
بقلم: علي جمال الدين بظت/ إدارة الصحافة الأستقصائية
واقع الحرب ونداء التكافل
خلف غبار الدمار الذي تركته الحرب الأخيرة في لبنان، قصص لا تُحصى عن بيوت أُغلقت أبوابها، ومؤسسات صغيرة كانت تشكل نبض الأحياء، ومصادر رزق تبخرت بين ليلة وضحاها. اليوم، يجد المواطن اللبناني نفسه أمام خيارين: انتظار المساعدات الإغاثية التي تسد الرمق ليومين، أو البحث عن حل جذري يعيد له كرامة العمل. في هذا المشهد، لم يعد المغترب اللبناني مجرد “صراف آلي” لإرسال الحوالات الاستهلاكية، بل هو اليوم الشريك الحقيقي في “التكافل الاجتماعي” المنتج.
نستضيف اليوم الخبير الاقتصادي أمين فتوني، المتخصص في الاستثمار الاجتماعي، لنبحر معه في مفهوم “الهندسة الاجتماعية” لإعادة الإعمار، وكيف يمكننا توجيه رأس مال المغترب بذكاء ليتحول من مجرد “استهلاك آني” إلى “استثمار إنتاجي” يعيد الروح إلى اقتصادنا المحلي.
المحور الأول: نموذج “الترميم المباشر” (لماذا المنحة العينية تتفوق على الكاش؟)
علي: أستاذ أمين، حين نتحدث عن مساعدة أصحاب المحال والمنازل المتضررة، يتبادر للأذهان فوراً توزيع مبالغ نقدية. لكنك تقترح آلية مختلفة تماماً وهي “الترميم المباشر”. لماذا تفضلون تقديم الخدمة بدلاً من المال “الكاش”؟
أمين: الفكرة ليست تقنية فحسب، بل هي فلسفة لحماية كرامة الإنسان وضمان فاعلية المال. في مشروعنا، لا نسلم المواطن مبلغاً نقدياً قد يضطر لصرفه على حاجات معيشية ضاغطة، بل نسلمه محله أو منزله مرمماً وجاهزاً للعمل. نحن نتعاقد مباشرة مع الموردين والمقاولين ونسدد لهم، وهذا يحقق أمرين:
• كفاءة توجيه رأس المال: نضمن أن كل دولار دفعه المغترب قد استقر في “الحجر والجدار”، ونغلق الباب أمام استغلال التجار أو تقلبات الأسعار التي قد تلتهم القيمة الشرائية للمال قبل بدء العمل.
• الدور الحمائي: الجهة الممولة هنا تلعب دور “الطرف القوي” الذي يراقب الجودة ويحمي صاحب المحل الصغير من أي غش في التنفيذ.
“تخيل معي بائع خضار أو لحاماً (جزاراً) في حيك، انهار محله وتوقف رزقه. بدلاً من أن يدخل في دوامة الديون بـ 10 آلاف دولار، نحن نرمم له المحل مباشرة. عودته لفتح أبوابه خلال أسابيع ليست مجرد عملية بناء، بل هي استعادة لكرامته وقدرته على إعالة أسرته، وهي في الوقت نفسه تحريك للعجلة الاقتصادية في الحي بأكمله.”
المحور الثاني: حماية رأس المال العامل وقوة “الصفر فوائد”
علي: ولكن في بلد منهار مصرفياً، من أين سيأتي هذا التاجر الصغير بالقدرة على السداد؟ ألا يشكل هذا عبئاً إضافياً عليه؟
أمين: هنا تكمن قوة “الهندسة المالية الاجتماعية”. نحن نحمي “رأس المال العامل” للتاجر عبر تقسيط ميسر يمتد من 12 إلى 18 شهراً، وبمبدأ “صفر فوائد” (Zero-Interest). التاجر يدفع الأقساط من أرباحه التشغيلية اليومية بعد أن يعاود العمل، لا من رأسماله الأساسي.
علي: هل تقصد أنها قروض مجانية تماماً؟
أمين: هي ليست “قروضاً” بالمعنى المصرفي التجاري، بل استثمار في الإنسان. نحن نكتفي برسم إداري وتنفيذي رمزي يغطي مصاريف الإشراف الميداني فقط. وهنا يجب أن نكون واقعيين؛ هذا النموذج ليس بديلاً كاملاً عن النظام المصرفي المعطل، فقدرته على التوسع مرتبطة بحجم السيولة التي يضخها المغتربون والممولون الأوائل في الصندوق. إنها “أداة إنقاذ” سريعة وفعالة تلتف على الشروط التعجيزية للمصارف التقليدية التي تطلب ضمانات عقارية مستحيلة في ظل الأزمات.
المحور الثالث: إدارة المخاطر واستعادة الثقة المفقودة
علي: أستاذ أمين، دعنا نكن صريحين. نحن نعيش في بلد “أزمة الثقة” فيه هي العنوان الأبرز. كيف تضمن للمغترب ألا تضيع أمواله في “ثقب أسود”؟ وكيف تضمن التزام الناس بالسداد في ظل هذا الانهيار؟
أمين: سؤالك في الصميم. الرد على أزمة الثقة يكون عبر “الشفافية المطلقة” و”الحوكمة”. نحن نتجاوز المؤسسات التقليدية ونستخدم آلية الدفع المباشر للمقاولين، ما يمنع أي تسرب مالي. أما بالنسبة لضمانات السداد، فنحن نعتمد استراتيجية مبتكرة:
• الضمانة التضامنية: وهي قلب “الهندسة الاجتماعية”. نحن نعتمد على النسيج الاجتماعي؛ حيث يضمن الجيران أو الزملاء التجار بعضهم بعضاً، أو يكفل المغترب قريبه في الداخل.
• التقييم الائتماني البديل: لا ننظر لبيانات مصرفية، بل لتاريخ نشاط المحل وسمعته في الحي.
• *دور التأمين: شركات التأمين هنا ليست مجرد جابٍ للأقساط، بل طرف تقني يوزع المخاطر عبر بوالص تغطي حالات التعثر الخارجة عن الإرادة.
بهذا، نحول “الثقة” من مجرد شعور عاطفي إلى آلية عمل مؤسساتية تحمي استمرارية الصندوق.
المحور الرابع: “الصندوق الدوار” (تحويل الحوالة إلى أصل إنتاجي)
علي: تحدثت عن مفهوم “الصندوق الدوار”. كيف يمكن لمبلغ واحد أن يخدم أكثر من عائلة؟
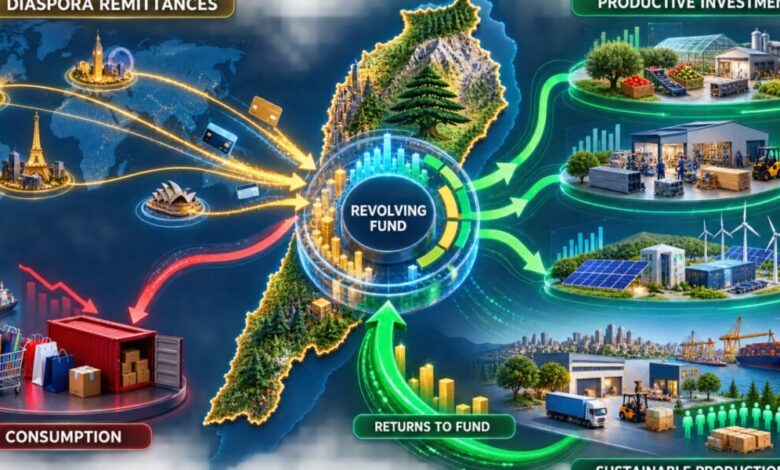
أمين: هذا هو جوهر “رأس المال الجريء ذي الأثر الاجتماعي” (Social Venture Capital). الفكرة في الصندوق الدوار (Revolving Fund) أن الأموال التي يسددها المستفيد الأول لا تذهب كأرباح لجيوب المستثمرين، بل يعاد ضخها فوراً لترميم محل ثانٍ وثالث.
لنقارن بين الطريقة القديمة والجديدة: في “الطريقة القديمة”، يرسل المغترب 1000 دولار كمعونة غذائية، تُصرف وتنتهي في شهر. أما في “نموذجنا”، فإن الـ 1000 دولار تدخل في ترميم محل، فيقوم التاجر بسدادها على أقساط، ليعاد استخدام نفس المبلغ لترميم محل آخر. هكذا تتحول الحوالة من فاتورة استهلاك إلى “أصل إنتاجي دائم”. نحن الآن في مرحلة المشروع التجريبي الذي يستهدف (20 إلى 50 وحدة) لقياس معدلات السداد، ولنثبت للعالم أن “إعادة الإعمار الحقيقية تبدأ من قدرة المواطن على إصلاح محله وبيته بكرامة واستمراره في عمله”.
الخاتمة: تساؤل للمستقبل
بين لغة الأرقام الجافة ونبض الشارع الموجوع، رسم لنا الأستاذ أمين فتوني رؤية لا تكتفي بوضع “ضمادة” على الجرح، بل تسعى لعلاجه من الجذور. إن الانتقال من “عاطفة العطاء” التي تدعم المواطن ليوم، إلى “ذكاء الاستثمار” الذي يبنيه لسنوات، هو الاختبار الحقيقي لمجتمعنا اليوم.
يبقى السؤال مطروحاً على كل مغترب ومستثمر: هل نحن مستعدون للانتقال من عاطفة العطاء إلى ذكاء الاستثمار الاجتماعي لضمان بقاء مجتمعنا؟
Https://t.me/wakalanewsofficial
Https://www.facebook.com/wakalanewspage